
На этой странице6
- Вид операции «Выдача под авансовый отчет»
- Вид операции «Прочее списание безналичных денежных средств»
- Перечисление денежных средств по судебно-претензионной работе
- Перечисление денежных средств за расчетно-кассовое обслуживание банка
- Перечисление денежных средств на выплату заработной платы
- Перечисление денежных средств на другой счет организации
Вид операции «Выдача под авансовый отчет»
7.38. Вид операции «Выплата под авансовый отчет» используется при перечислении денежных средств под авансовый отчет;
7.39. Специалист Отдела сопровождения заполняет табличную часть документа (рис. №36):
- «Счет» - 71.01 «Расчеты с подотчетными лицами»;
- «Работники организации» - Ф.И.О. специалиста организации – Заказчика;
- «Статью движения денежных средств» - «Выдача под авансовый отчет»;
Рисунок №36
 | |
| 1013 × 593 пикс. Открыть в новом окне | |
Вид операции «Прочее списание безналичных денежных средств»
7.40. Вид операции «Прочее списание безналичных денежных средств» устанавливается по ФХЖ – перечисление денежных средств:
- по судебно-претензионной работе;
- за расчетно-кассовое обслуживание банка;
- на выплату заработной платы;
- на другой счет организации;
- по договору соинвестирования;
- компенсация за использование личного транспортного средства в служебных целях;
- компенсация за несвоевременную выдачу заработной платы;
Перечисление денежных средств по судебно-претензионной работе
7.41. При перечислении денежных средств по судебно –претензионной работе с контрагентами, специалист Отдела сопровождения:
- в программе 1С: Бухгалтерия предприятия формирует отчет «Анализ субконто» проверяет регистрацию документа «Корректировка взаиморасчетов» - переквалификация обязательств согласно СТО СМК Методологическая инструкция «Порядок регистрации ФХЖ по судебно-претензионной работе с контрагентами»;
Если документ «Корректировка взаиморасчетов» не зарегистрирован в программе 1С: Бухгалтерия предприятия, то специалист Отдела сопровождения в ИС анализирует наличие зарегистрированного документа-основания по судебно-претензионной работе (также использует данные с сайта kad.arbitr.ru).
Если документ – основание отсутствует, то отражает «Платежное поручение» как невыясненный платеж на счете 76.07, руководствуется п. 6 МИ. В карточке ПУД «Банковская выписка» формирует обращение участнику процесса о необходимости предоставления документа-основания (п 4.6 МИ), контролирует предоставление документа- основания (п. 6. МИ);
Согласно документа-основания и зарегистрированного документа «Корректировка взаиморасчетов», специалист Отдела сопровождения заполняет табличную часть документа (рис. №37):
- «Счет» - заполняет счет учета «76.02.1», «76.02.2», «76.02.3»;
- «Контрагенты»;
- «Договоры»;
- «Статья движения денежных средств» - «Прочие перечисления»;
Рисунок №37
 | |
| 1123 × 625 пикс. Открыть в новом окне | |
По кнопке «ОК» регистрирует документ, проверяет бухгалтерские проводки согласно утвержденной учетной политике организации-Заказчика.
Перечисление денежных средств за расчетно-кассовое обслуживание банка
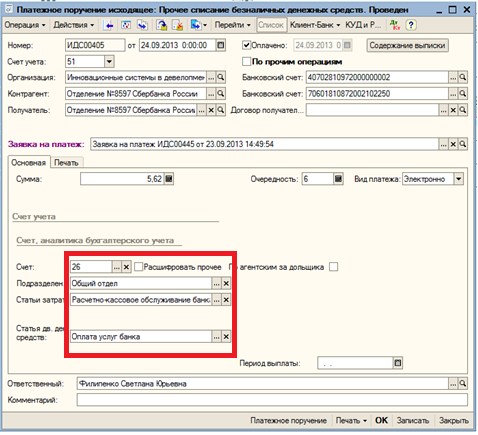
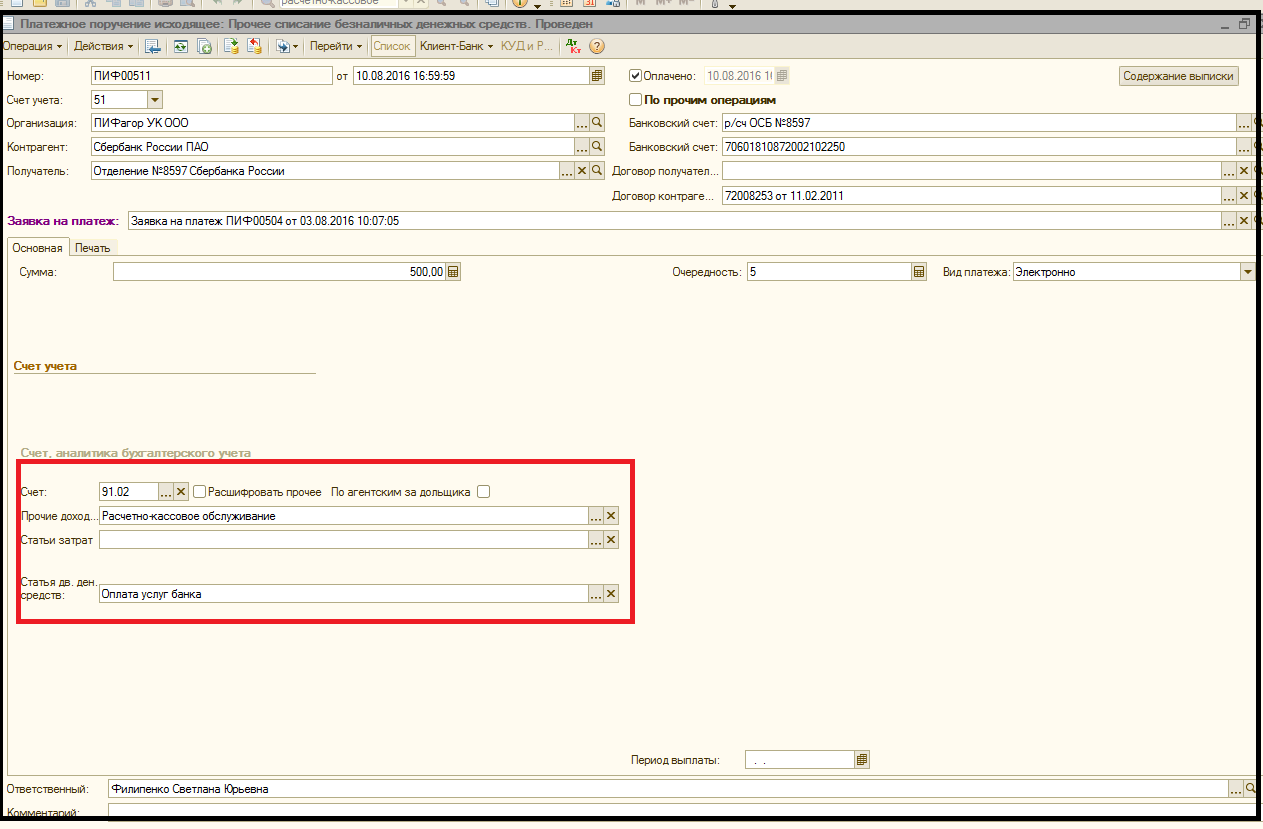
7.42. Специалист Отдела сопровождения заполняет табличную часть документа в зависимости от системы налогообложения организации – Заказчика, руководствуясь таблицей №2;
Таблица №2
| Реквизит в документе | Устанавливает значение | |
УСН (рис. №38) | ОСН (рис. №39) | |
| Счет | 26 «Общехозяйственные расходы» | 91.02 «Прочие расходы» |
| Подразделение | Общий отдел | X |
| Прочие доходы | X | Расчетно-кассовое обслуживание |
| Статьи затрат | Расчетно-кассовое обслуживание банка | X |
| Статья движения денежных средств | Оплата услуг банка | Оплата услуг банка |
Рисунок №38
 | |
| 478 × 435 пикс. Открыть в новом окне | |
Рисунок №39
 | |
| 1263 × 829 пикс. Открыть в новом окне | |
Перечисление денежных средств на выплату заработной платы
7.43. Специалист Отдела сопровождения заполняет табличную часть документа (рис. №40):
- «Счет»- 70 «расчеты с персоналом по оплате труда»;
- «Работники организации» - значение «Все сотрудники» (исключает заполнение в данном реквизите Ф.И.О. сотрудника организации);
- «Период начисления» - период в соответствии с назначением платежа в ПУД «Платежное поручение»;
- «Статья движения денежных средств» - «Выплата зарплаты»;
- «Период выплаты» -первое число месяца указанного в реквизите «Период начисления»;
Рисунок № 40
 | |
| 985 × 567 пикс. Открыть в новом окне | |
Перечисление денежных средств на другой счет организации
7.44. Специалист Отдела сопровождения заполняет табличную часть документа (рис. №41):
- «Счет» - 57.01 «Переводы в пути»;