
Какие постройки вообще регистрируют
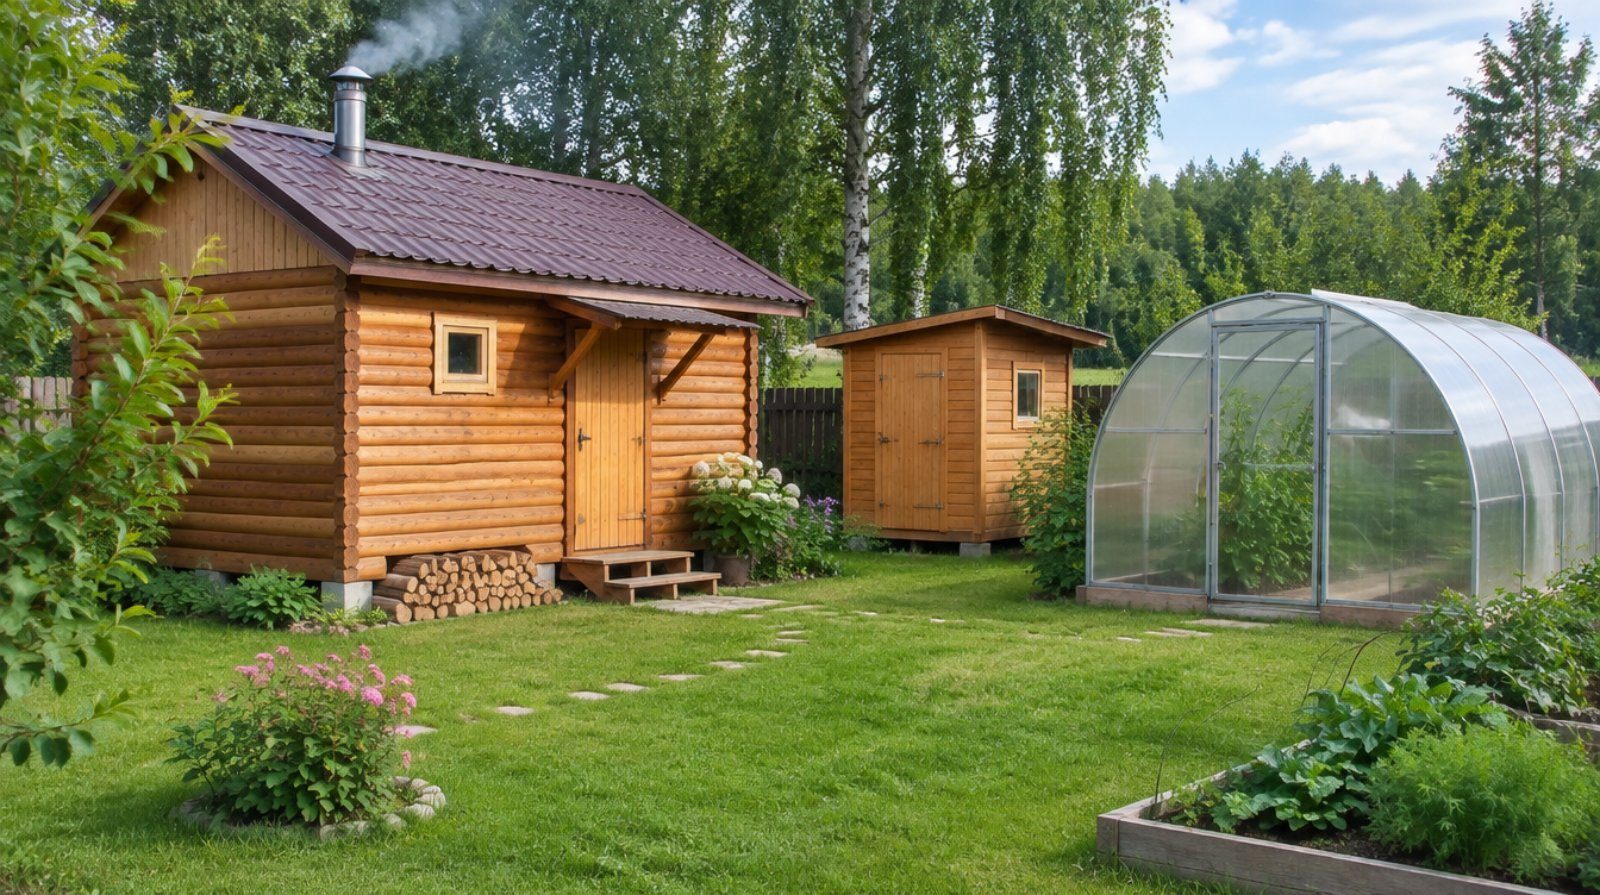
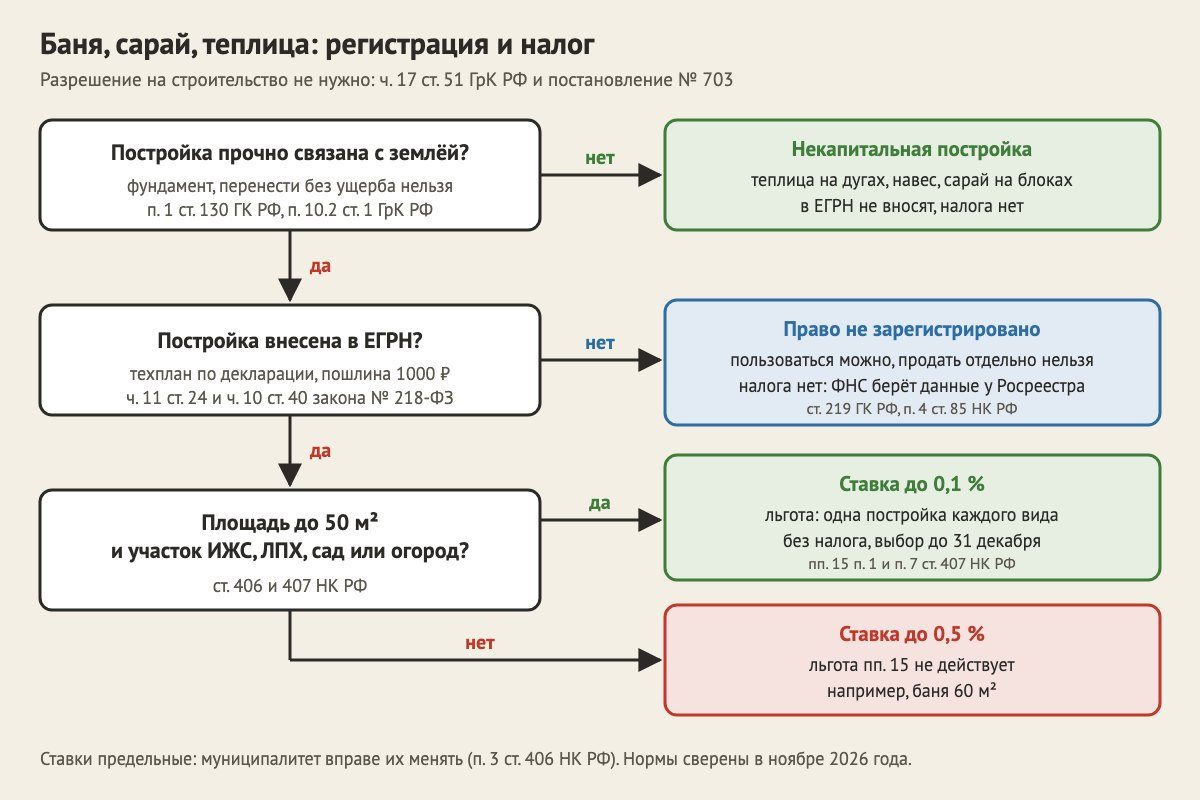
В ЕГРН вносят недвижимость. По п. 1 ст. 130 ГК РФ к ней относится всё, что прочно связано с землёй: такой объект нельзя перенести без несоразмерного ущерба его назначению. Баня из бруса на ленточном фундаменте под это определение подходит. Каркасный сарай на бетонных блоках, который можно разобрать и собрать на новом месте, уже нет.
Градостроительный кодекс говорит то же своими словами. Некапитальные строения не имеют прочной связи с землёй, их можно переместить или разобрать и собрать снова без ущерба назначению (п. 10.2 ст. 1 ГрК РФ). В пример закон приводит киоски и навесы. Такие постройки в ЕГРН не вносят, налога на них нет.
Поэтому начинают с вопроса, на чём стоит постройка. Ленточный, столбчатый или плитный фундамент, кирпичные или бревенчатые стены, подведённые коммуникации говорят в пользу капитальности. Металлический каркас на винтовых сваях спорный случай: окончательное мнение даёт кадастровый инженер, когда готовит технический план.
Нужно ли разрешение на баню или сарай
Не нужно. Часть 17 ст. 51 ГрК РФ перечисляет случаи, когда разрешение на строительство не требуется, и хозпостройки попадают туда двумя путями.
| Участок | Основание | Условия |
|---|---|---|
| Садовый | п. 1 ч. 17 ст. 51 ГрК РФ | хозпостройки по 217-ФЗ: сараи, бани, теплицы, навесы, погреба, летние кухни, колодцы |
| ИЖС, ЛПХ (приусадебный), блокированная застройка | п. 3 ч. 17 ст. 51 ГрК РФ и постановление Правительства РФ № 703 | не больше 3 надземных этажей и не выше 20 м, назначение соответствует виду разрешённого использования участка |
Список хозпостроек для садовых участков дан в п. 3 ст. 3 закона № 217-ФЗ о садоводстве. С 2025 года там написано, что хозпостройка бывает и капитальной, и некапитальной. Для участков ИЖС и ЛПХ работает третий критерий постановления № 703: в нём тоже названы сарай, баня, теплица, навес, погреб и колодец. Постановление действует с 1 сентября 2023 года до 1 сентября 2028 года.
Уведомление о начале строительства тоже не подают. Статья 51.1 ГрК РФ описывает уведомления только для объекта ИЖС и садового дома. Свобода от разрешения не отменяет правил застройки: отступы до границ и процент застройки задают ПЗЗ вашего муниципалитета. Цифры по отступам для бани и сарая собраны в статье об отступах от границ участка.
Обязательно ли регистрировать баню
Закон не обязывает регистрировать её в какой-то срок. Статья 219 ГК РФ говорит другое: право собственности на новое недвижимое имущество возникает с момента регистрации. Пока записи нет, баня стоит на вашей земле, и пользоваться ею никто не мешает. Только распорядиться ею как отдельным объектом не получится: продать отдельно от участка, подарить или заложить.
Регистрация пригодится в нескольких житейских ситуациях. Кто-то хочет продавать участок с баней по понятной цене и показать покупателю выписку. Кто-то делит имущество с родственниками или оформляет наследство и не хочет потом спорить, что именно стояло на земле. Для сарая на шесть квадратов такой нужды обычно нет.
Ещё одна деталь появилась в 2025 году. Если границы участка не внесены в ЕГРН, Росреестр приостанавливает учёт и регистрацию стоящего на нём здания (п. 21.2 ч. 1 ст. 26 закона № 218-ФЗ). Так что баню на участке без межевания сначала придётся подождать: про такие участки подробно написано в статье об участке без межевания.
Как зарегистрировать баню или сарай
Порядок короче, чем для дома, потому что разрешения на ввод нет. Учёт и регистрацию права делают одновременно (п. 1.1 ч. 3 ст. 14 закона № 218-ФЗ) на основании технического плана и документа на землю (ч. 10 ст. 40).
- Заказать технический план у кадастрового инженера. Сведения о постройке он вносит по декларации, которую составляет и заверяет владелец участка (ч. 11 ст. 24 закона № 218-ФЗ).
- Подать заявление в Росреестр через МФЦ или Госуслуги, приложить технический план и документ на участок.
- Оплатить госпошлину. За одновременный учёт и регистрацию права физического лица на постройку на участке ИЖС, ЛПХ или садовом берут 1000 рублей (пп. 24.1 п. 1 ст. 333.33 НК РФ).
- Получить выписку из ЕГРН.
Между ведомствами есть спор, который иногда всплывает на практике. Росреестр в письме от 02.09.2024 № 11-8317-АБ/24 считает, что под «строениями» в постановлении № 703 понимаются и здания, а значит, баню вспомогательного назначения можно учесть и зарегистрировать. В том же письме ведомство признаёт, что позиция Минстроя другая. Требования к техплану позволяют указать в нём, что объект относится к вспомогательным, и приложить подтверждающий документ: на это Росреестр ссылается в том же письме. Похожий порядок для гаража разобран в материале про техплан гаража.
Когда за баню и сарай платят налог
Налог на имущество физических лиц платят за «иные здание, строение, сооружение» (пп. 6 п. 1 ст. 401 НК РФ). Считают его налоговые органы, и считают по сведениям, которые им передаёт Росреестр: он сообщает о зарегистрированной недвижимости в течение 10 дней после регистрации (п. 4 ст. 85 НК РФ). Нет записи в ЕГРН, нет и налога на постройку. Земельный налог на сам участок от этого не зависит.
После регистрации всё решают три параметра: кадастровая стоимость, площадь и льгота.
| Что | Правило | Статья НК РФ |
|---|---|---|
| База | кадастровая стоимость из ЕГРН | п. 1 ст. 403 |
| Ставка для хозстроения до 50 м² на участке ЛПХ, огородном, садовом или ИЖС | до 0,1 % | пп. 1 п. 2 ст. 406 |
| Ставка для прочих объектов, в том числе бани больше 50 м² | до 0,5 % | пп. 3 п. 2 ст. 406 |
| Льгота | хозстроение до 50 м² на таком участке, одно каждого вида | пп. 15 п. 1, пп. 4 п. 4, п. 3 ст. 407 |
| Срок уплаты | до 1 декабря следующего года | п. 1 ст. 409 |
Льгота по пп. 15 п. 1 ст. 407 положена каждому физическому лицу, пенсионный возраст для неё не нужен. Но работает она на один объект каждого вида. Если на участке две зарегистрированные хозпостройки до 50 м², налог снимут только с одной. Какую выбрать, владелец сообщает уведомлением в налоговую до 31 декабря года, с которого применяется льгота (п. 7 ст. 407). Без уведомления льготу дают по объекту с максимальной суммой налога.
Ставки в таблице предельные. Муниципалитет вправе снизить ставку 0,1 % до нуля или поднять её, но не больше чем втрое (п. 3 ст. 406). Точную ставку для вашего поселения покажет сервис ФНС «Справочная информация о ставках и льготах».
Пример расчёта налога
Возьмём участок ИЖС с тремя постройками. Кадастровая стоимость в примере условная: настоящую покажет выписка из ЕГРН или сервис Росреестра. Ставки взяты предельные.
| Постройка | Площадь | Кадастровая стоимость | Ставка | Налог без льготы | Итог |
|---|---|---|---|---|---|
| Баня | 36 м² | 600 000 ₽ | 0,1 % | 600 ₽ | 0 ₽, льгота |
| Сарай | 12 м² | 120 000 ₽ | 0,1 % | 120 ₽ | 120 ₽, льгота уже занята баней |
| Баня с комнатой отдыха | 60 м² | 900 000 ₽ | 0,5 % | 4 500 ₽ | 4 500 ₽, площадь больше 50 м² |
Получается, что маленький сарай рядом с зарегистрированной баней приносит налог, а сама баня нет: льгота выбрана по бане, потому что налог по ней выше. Большая баня выпадает и из пониженной ставки, и из льготы. Расчёт по кадастровой стоимости подробнее разобран в статье о налоге по кадастровой стоимости.
Теплица: регистрация и налог
Обычная теплица из поликарбоната на дугах или стеклянная на лёгком каркасе стоит на брусе или вкопанных стойках. Её можно разобрать и перевезти, значит, это некапитальное строение. В ЕГРН такую теплицу не вносят, налога на неё нет, разрешения и уведомления не требуется.
Капитальная теплица на заглублённом фундаменте с отоплением по закону ничем не отличается от бани. Её можно зарегистрировать как хозпостройку, и если площадь до 50 м², она попадает под ставку до 0,1 % и под льготу. Расстояния до соседского забора для теплицы смотрите в статье о нормах расстояния до теплицы.
Нормы сверены в ноябре 2026 года. Местные правила (ПЗЗ, ставки налога) отличаются от поселения к поселению, поэтому перед стройкой их стоит открыть на сайте своей администрации.
Частые вопросы
Нужно ли регистрировать баню на даче в СНТ?
Нет, это право владельца. Разрешение на баню на садовом участке не требуется по п. 1 ч. 17 ст. 51 ГрК РФ, а зарегистрировать её можно когда угодно по техплану.
Платят ли налог за незарегистрированную баню?
Налог на имущество считает ФНС по данным Росреестра. Если бани нет в ЕГРН, налоговая о ней не знает, и налог по ней не начисляют.
Нужно ли регистрировать навес, беседку или колодец?
Навес и лёгкая беседка без фундамента относятся к некапитальным строениям (п. 10.2 ст. 1 ГрК РФ), в ЕГРН их не вносят. Колодец назван в списке хозпостроек 217-ФЗ, но регистрировать его тоже не обязательно.
Можно ли зарегистрировать баню, если участок не размежёван?
С 1 марта 2025 года регистрацию здания на участке без границ в ЕГРН приостанавливают по п. 21.2 ч. 1 ст. 26 закона № 218-ФЗ. Сначала нужно межевание.
Сколько стоит регистрация бани?
Госпошлина за одновременный учёт и регистрацию права составляет 1000 рублей. Отдельно платят кадастровому инженеру за техплан, цена договорная.
Источники
- Гражданский кодекс РФ, ст. 130 (ред. от 10.06.2026) и ст. 219.
- Градостроительный кодекс РФ, ред. от 04.08.2026: п. 10 и 10.2 ст. 1, пп. 1 и 3 ч. 17 ст. 51, ст. 51.1.
- Постановление Правительства РФ от 04.05.2023 № 703 «Об утверждении критериев отнесения строений и сооружений к строениям и сооружениям вспомогательного использования», действует с 01.09.2023 до 01.09.2028 (legalacts.ru).
- Федеральный закон от 29.07.2017 № 217-ФЗ «О ведении гражданами садоводства и огородничества…», п. 3 ст. 3 в ред. закона от 31.07.2025 № 353-ФЗ.
- Федеральный закон от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости», ред. от 04.08.2026: п. 1.1 ч. 3 ст. 14, ч. 11 ст. 24, п. 21.2 ч. 1 ст. 26, ч. 10 ст. 40.
- Налоговый кодекс РФ, ред. от 04.08.2026: п. 4 ст. 85; ст. 401, 403, 406, 407, 409 (глава 32); пп. 24.1 п. 1 ст. 333.33.
- Письмо Росреестра от 02.09.2024 № 11-8317-АБ/24 «О рассмотрении обращения» (consultant.ru).
Комментарии
Комментарии не загрузились. Обновите страницу.
Пока нет комментариев.
Войдите с Яндекс ID или VK ID, чтобы оставить комментарий.